Hər müraciətə saatlarla iş
Hesabatların təhlili, yerində baxış, rəhbərlə söhbət, komitə. Bir KOB müraciəti mütəxəssisdən 8–15 saat alır, halbuki çoxunun nəticəsi əvvəldən aydındır.
CoreScore şirkətin maliyyə hesabatını oxuyur və bank mütəxəssisinə üç sualın cavabını verir: bu şirkət krediti qaytarmaya bilərmi, ehtimal nə qədərdir və niyə. Etibarlı müraciətlər sürətlə irəliləyir, riskli olanlar erkən görünür, mütəxəssis vaxtını mübahisəli hallara sərf edir.
 CoreScore · işlək sistem
Hesabatların təhlili, yerində baxış, rəhbərlə söhbət, komitə. Bir KOB müraciəti mütəxəssisdən 8–15 saat alır, halbuki çoxunun nəticəsi əvvəldən aydındır.

Müraciət sayı artdıqca ya yeni mütəxəssis lazımdır, ya da gözləmə uzanır. Sahibkar cavabı həftələrlə gözləyir və rəqib banka gedir.

Eyni şirkəti iki mütəxəssis fərqli qiymətləndirə bilər. Vahid meyar olmadıqda qərarı izah etmək və portfelin keyfiyyətini ölçmək çətinləşir.

Kredit məbləği kiçikdir, təhlilin xərci isə böyük. Nəticədə banklar ya KOB müraciətlərindən imtina edir, ya da bu seqmentə zərərinə xidmət göstərir.
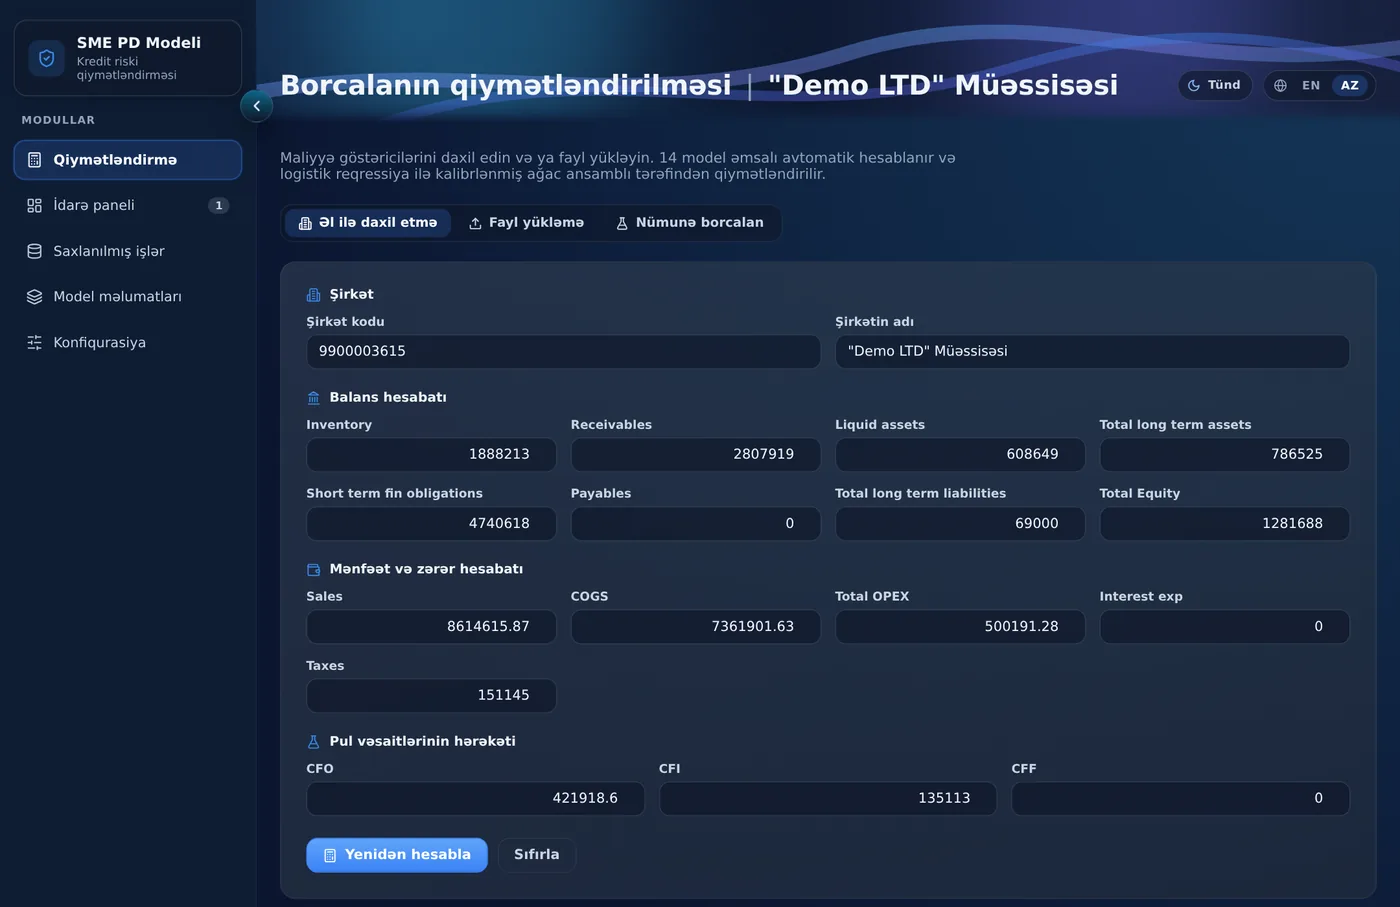
Excel faylını yükləyin və ya rəqəmləri formaya daxil edin: balans, mənfəət və zərər, pul axını.
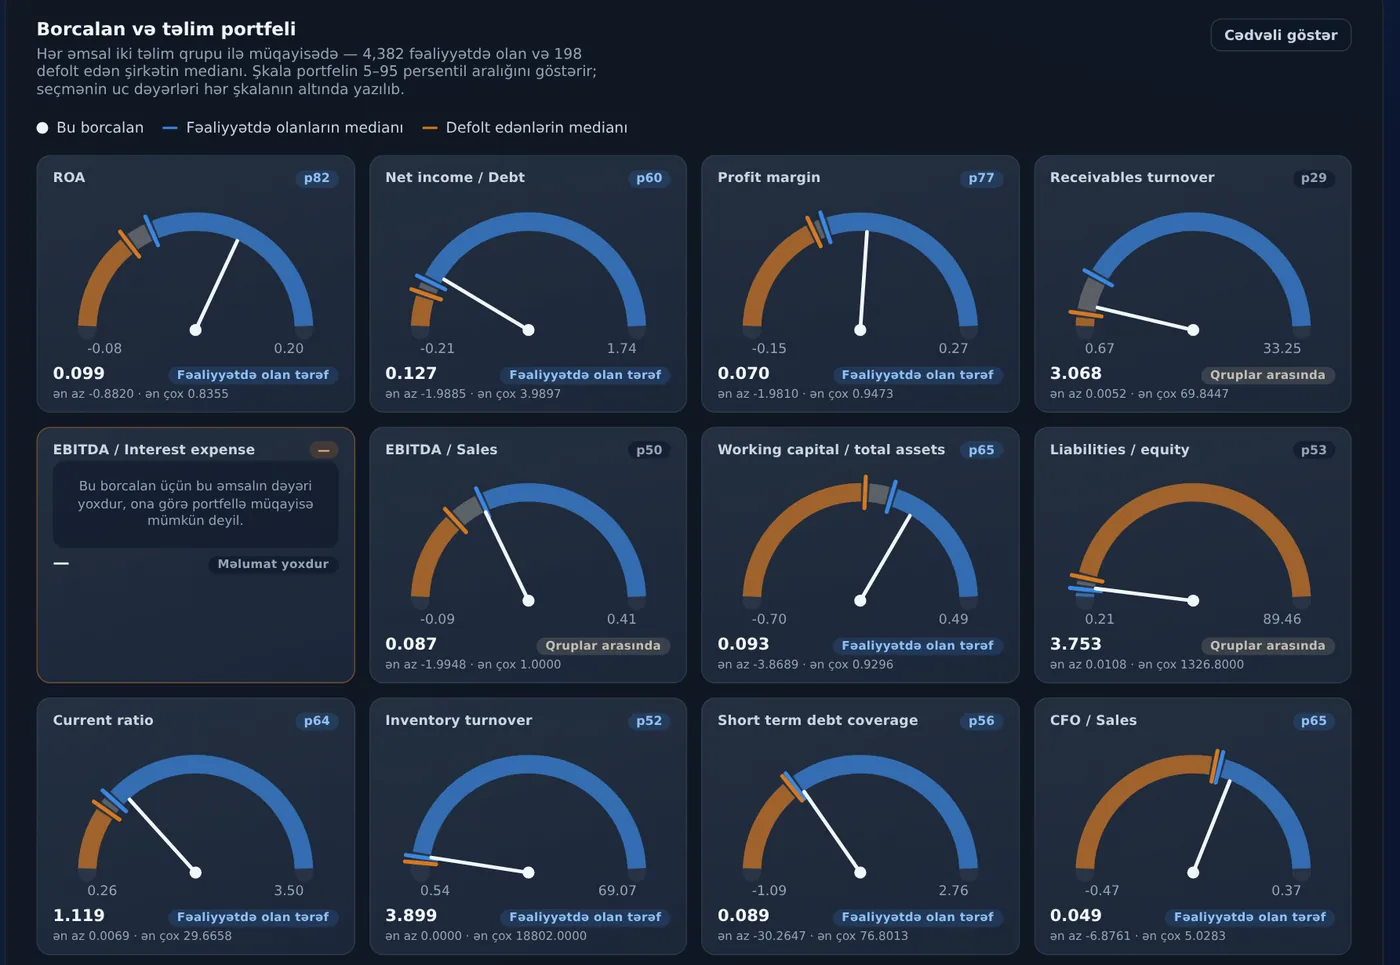
Giriş: 3 hesabat forması14 maliyyə göstəricisi avtomatik hesablanır: gəlirlilik, borcu ödəmə qabiliyyəti, dövriyyə sürəti, pul axını.
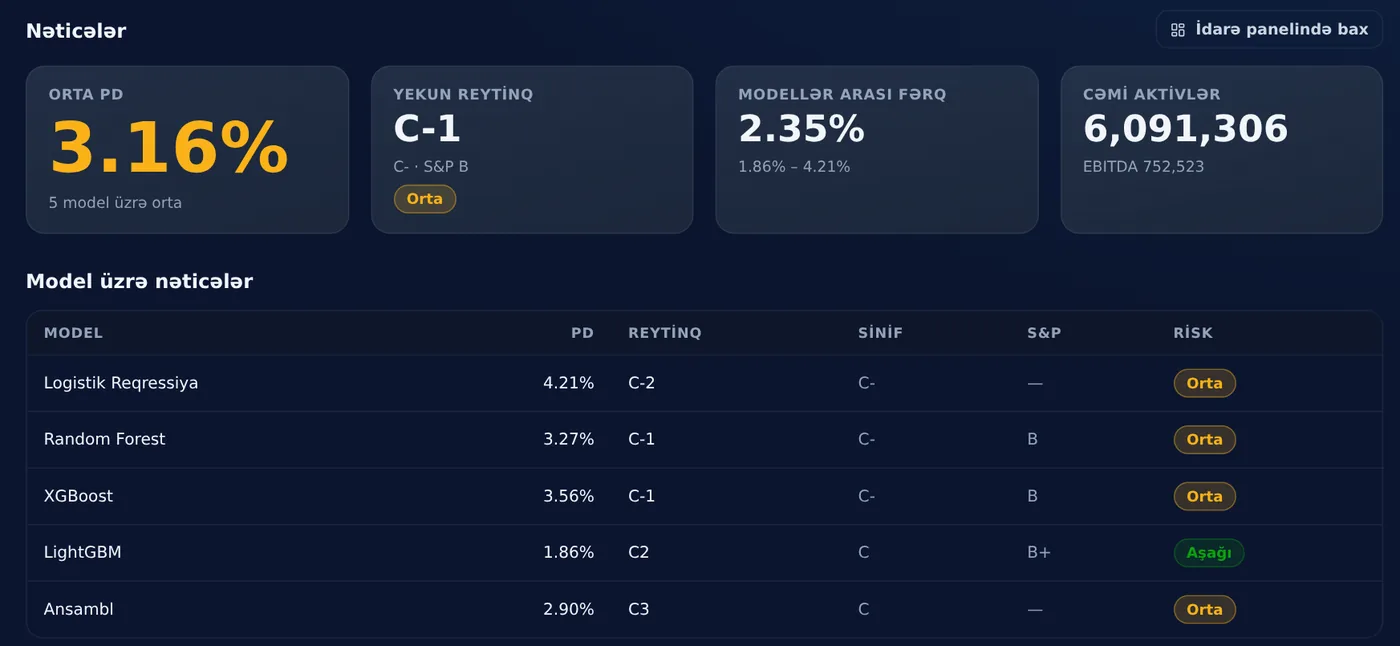
14 göstərici · 0 əl işiModel şirkəti minlərlə real şirkətin taleyi ilə müqayisə edir və krediti qaytarmamaq ehtimalını hesablayır.
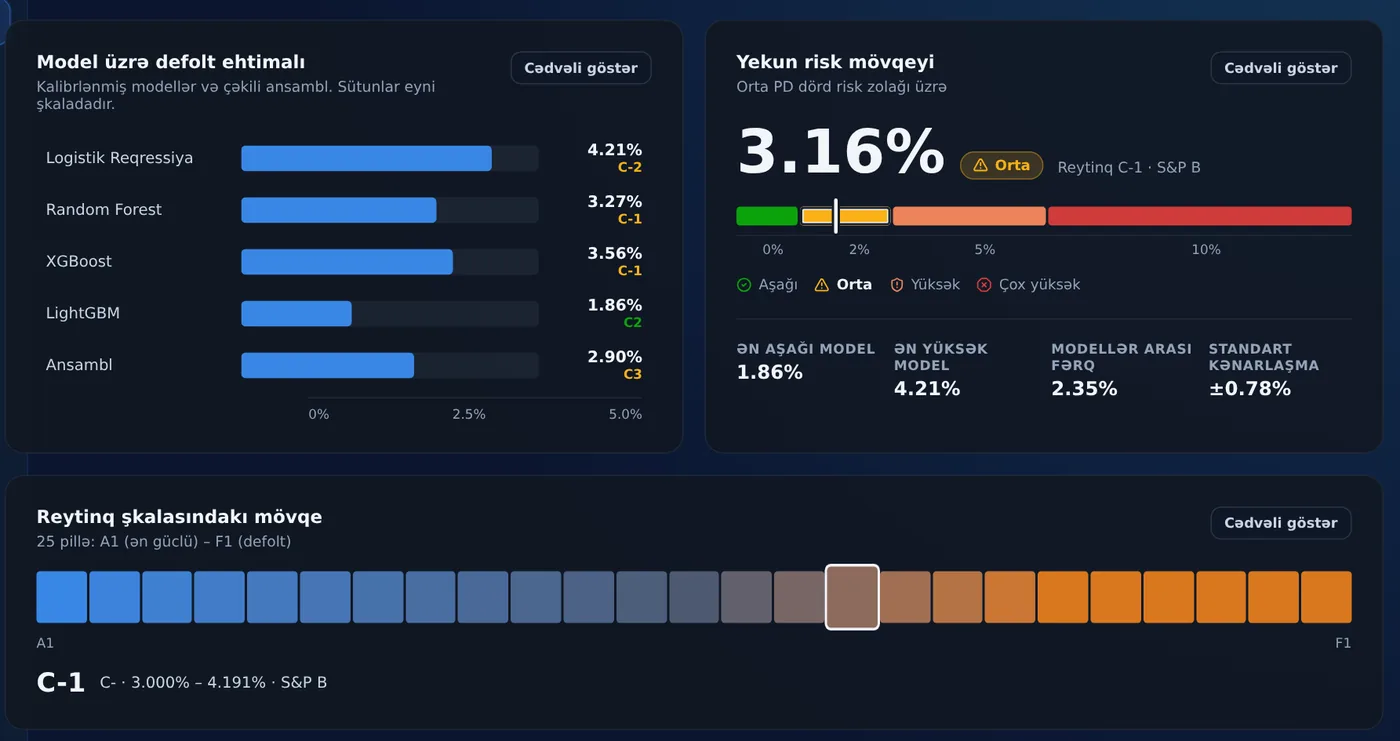
Defolt ehtimalı + reytinqMüraciət svetofor zonasına düşür, mütəxəssis isə izahlı kredit rəyini PDF formatında işə əlavə edir.
Zona · səbəblər · PDFSadələşdirilmiş prosedur. Bu zonaya bütün problemli kreditlərin cəmi 6%-i düşür.
Adi təhlil, amma mütəxəssis hazır göstəricilər, müqayisə və rəy layihəsi ilə başlayır.
Bütün problemli kreditlərin 61%-i məhz buradadır. Dərin yoxlama və ya imtina.
14 göstərici, risk balı və reytinq hesabat yüklənən kimi hazırdır.
Hər şirkət eyni qaydalarla qiymətləndirilir. Nəticəni müqayisə etmək və izləmək olur.
Sistem hansı göstəricinin riski artırdığını və şirkətin ödəyən və defolt edən şirkətlər arasında harada durduğunu göstərir.
Süni intellekt nəticəni Azərbaycan dilində aydın mətnə çevirir. Mütəxəssis redaktə edib PDF kimi yükləyir.
Bütün müraciətlər və nəticələr bazada saxlanılır. Auditor və ya risk şöbəsi istənilən vaxt geri qayıda bilər.
Rutin müraciətlər növbədən çıxır, mütəxəssislər həqiqətən mübahisəli hallara vaxt ayırır.
Masanızda iki müraciət var: biri sonradan krediti qaytarmayacaq, digəri qaytaracaq. Hansının problemli olacağını sistem 10 haldan 8-də düzgün göstərir.
Sistemin ən riskli saydığı 10% müraciətdə bütün batan kreditlərin demək olar ki, yarısı var: 198-dən 88-i. Bu 10%-ə diqqətlə baxmaq zərərin yarısının qarşısını ala bilər.
Sistem «100 belə şirkətdən 5-i krediti qaytarmayacaq» deyirsə, real həyatda da təxminən 5-i qaytarmır. Buna görə bu rəqəmlə faiz dərəcəsini və ehtiyatları planlaşdırmaq olar.
Hər müraciəti bir yox, beş ayrı üsul qiymətləndirir: klassik loqistik reqressiya üzərində qurulmuş bank skorinqi və dörd müasir model. Hamısı razıdırsa, nəticəyə arxayın olmaq olar. Fikirlər ayrılırsa, sistem xəbərdarlıq edir: bu şirkətə daha diqqətlə baxın.
| Göstərici | Nəticə | Metodologiya standartı |
| Gini | 0.59 | > 0.50 |
| AUROC («10-dan 8») | 0.80 | > 0.75 |
| KS | 0.47 | > 0.40 |
| Hosmer–Lemeshow («5 → 5»; 5 modelin hamısı) | p = 0.40–0.82 | p > 0.05 |
| Ən riskli 10%-də defoltların payı | 44% (88 / 198) | — |
| Yoxlama üsulu | 5 qatlı out-of-fold; hər qatda bütün emal mərhələləri yenidən öyrədilir | |
| Nümunə | 4 580 KOB, 198 defolt (4.32%) |
Ehtimal, reytinq, zona və səbəblər.
Tövsiyə ilə razılaşmaya bilər, səbəbini qeyd edir.
Hansı rəqəmlə, kim, nə vaxt qərar verdi.
Modelin dəqiqliyi zamanla yoxlanılır və lazım olduqda yenilənir.
Müraciət axını, sənəd formatları və mövcud proses öyrənilir.
Model bankın öz tarixi kreditləri üzərində kalibrlənir.
Real müraciətlər, amma qərarları hələ də yalnız mütəxəssislər verir.
Dəqiqlik, qənaət olunan saatlar, zona payları və tətbiq planı.